





「闇金を簡単に見分ける方法はある?」
「闇金の見分け方で重要なポイントは?」
近年では、ソフト闇金などに代表されるように、一般的な消費者金融などに偽装する闇金も増加傾向にあります。
闇金を見分けるには、貸金業登録番号・金利・会社情報・広告表現・契約内容などを確認することが重要です。
本記事では、闇金の見分け方を7つのポイントでわかりやすく解説します。
正規業者か自分で調べる方法や、借りてしまった場合の対処法、相談先も紹介するので、闇金かどうか判断できず困っている方は参考にしてください。

監修者情報
古川 悠一郎
司法書士資格
司法書士法人トータルサポートは本社を大阪府吹田市に置き、和歌山市、千葉県市原市、埼玉県上尾市に支店、東京赤坂に拠点を構えて司法書士業務全般に取り組んでおります。
闇金を見分けるのは非常に難しくなっている
結論からいうと、近年の闇金を一般人が見分けるのは非常に難しいと言わざるを得ません。
現在は、昔ながらのわかりやすい闇金だけでなく、一般的なサービスや個人取引に見せかける手口も増えています。
例えば、以下のような手口が典型例です。
- SNSや掲示板で個人を装って融資を持ちかける
- 「ソフト闇金」を名乗り、親切・丁寧な対応で警戒心を下げる
- 先払い買取や後払い現金化など、貸金とは異なるサービスを装う
- LINEなどのメッセージアプリだけで勧誘・契約を進める
このように、見た目や対応だけでは正規業者との違いがわかりにくいケースが増えつつあります。
そのため、「普通の業者に見えるから大丈夫」と判断せず、業者情報や契約条件を複数の観点から確認することが重要です。
闇金の見分け方7つのチェックポイント
一般人が最新の闇金を見分けるのは難しいですが、以下の7つのチェックポイントを確認すれば、闇金かどうかを判別できます。
- 貸金業登録番号が確認できるか
- 金利が年20%を超えていないか
- 「審査なし」「ブラックOK」などの宣伝文句を使っていないか
- 会社の所在地や固定電話番号が明記されているか
- LINEやSNSだけで融資を勧誘していないか
- 契約前に保証金や手数料の支払いを求めてこないか
- 契約書を交付し、内容を明確に説明しているか
1つでも不審な点がある場合は、すぐに申し込まず、業者の情報や契約条件を慎重に確認しましょう。
ここからは、それぞれの見分け方について詳しく解説します。
①貸金業登録番号が確認できるか
闇金かどうかを見分ける方法の1つ目は、「貸金業登録番号」を確認してみることです。
貸金業登録番号とは、貸金業を営むために国や都道府県へ登録した業者に付与される番号です。
「貸金業法 第3条」では、貸金業を営む事業者に登録を義務付けています。
貸金業を営もうとする者は、(中略)内閣総理大臣の、(中略)都道府県知事の登録を受けなければならない。
引用:e-Gov法令検索「貸金業法 第3条」
そのため、業者の公式サイトなどに貸金業登録番号が記載されていない場合は、闇金である可能性を疑った方がよいでしょう。
業者を利用する前に、金融庁の「登録貸金業者情報検索サービス」で登録番号や会社名を検索し、表示された商号・所在地・電話番号などが業者の情報と一致しているか確認しましょう。
②金利が年20%を超えていないか
闇金かどうかを見分ける方法の2つ目は、提示されている金利が法律上の上限を超えていないか確認することです。
「利息制限法 第1条」では、借入額に応じて上限金利が年15〜20%に定められています。
| 借入元本 | 上限金利 |
|---|---|
| 10万円未満 | 年20% |
| 10万円以上100万円未満 | 年18% |
| 100万円以上 | 年15% |
そのため、年20%を超える金利を提示された場合は闇金である可能性を疑う必要があります。
ただし、「年20%以下なら必ず問題ない」というわけではありません。
業者によっては利息とは別に「手数料」「保証料」などの名目で費用を請求するケースもあるため、表面上の金利だけでなく、実際に支払う総額も確認しましょう。
③「審査なし」「ブラックOK」など宣伝文句を使っていないか
闇金かどうかを見分ける方法の3つ目は、「審査なし」「ブラックOK」など、誰でも簡単に借りられることを強調していないか確認することです。
貸金業法では、返済能力がない人を対象にした勧誘や、借入れが容易であることを過度に強調する広告を禁止しています。
返済能力がない者を対象として勧誘する旨の表示又は説明その他の資金需要者等の借入意欲をそそるような表示又は説明をしてはならない。
引用:e-Gov法令検索「貸金業法 第16条」
そのため、以下のような宣伝文句を使っている業者には注意が必要です。
- 「審査なし」
- 「ブラックOK」
- 「誰でも借りられる」
- 「100%融資可能」
- 「他社で断られた方でもOK」
- 「即日・無条件で融資」
こうした表現があるだけで闇金と断定できるわけではありませんが、危険性を疑うサインの1つです。
したがって、極端に借りやすさを強調している業者には、安易に申し込まないようにしましょう。
④会社の所在地や固定電話番号が明記されているか
闇金かどうかを見分ける方法の4つ目は、会社の所在地や電話番号などの基本情報がきちんと公開されているか確認することです。
闇金の中には、所在地を曖昧にしたり、携帯電話番号やLINEしか連絡先を掲載していなかったりする業者があります。
特に、以下のようなケースには注意してください。
- 会社の所在地が最後まで記載されていない
- 記載された住所を調べても会社の実態が確認できない
- 固定電話番号がなく、携帯電話番号しか掲載されていない
- 会社名・住所・電話番号が貸金業者の登録情報と一致しない
ただし、固定電話番号がないという理由だけで、直ちに闇金と断定できるわけではありません。
重要なのは、会社名・所在地・電話番号などの情報に不自然な点がなく、公開されている情報と貸金業者としての登録情報が一致しているかを確認することです。
⑤LINEやSNSだけで融資を勧誘していないか
闇金かどうかを見分ける方法の5つ目は、LINEやSNSだけで融資を勧誘していないか確認することです。
近年は、XやInstagramなどで個人を装い、「お金を貸します」「即日融資できます」などと投稿して利用者を集める闇金が増えています。
特に、以下のような特徴がある場合は注意が必要です。
- 「#個人融資」「#お金貸します」などの投稿から勧誘している
- DMやLINEだけで融資条件を提示してくる
- 会社名や所在地を明かさない
- 契約や返済方法までSNS上だけで進めようとする
とくに警戒したいのは、会社情報や貸金業登録番号を確認できないまま、DMやLINEだけで契約まで進めようとするケースです。
SNS上では個人を装うことも容易なため、相手の実態を確認できない場合は、安易に個人情報を送ったり借入れを申し込んだりしないようにしましょう。
⑥契約前に保証金や手数料の支払いを求めてこないか
闇金かどうかを見分ける方法の6つ目は、融資を受ける前に保証金や手数料などの支払いを求めてこないか確認することです。
利息制限法では、貸付けに関連して債権者が受け取る金銭について、契約締結費用など一部の例外を除き、名目にかかわらず利息として扱うことを定めています。
金銭を目的とする消費貸借に関し債権者の受ける元本以外の金銭は、礼金、割引金、手数料、調査料その他何らの名義をもってするかを問わず、利息とみなす。
引用:e-Gov法令検索「利息制限法 第3条」
そのため、「手数料だから金利とは別」と説明されても、そのまま信用するのは危険です。
特に、以下のような名目で事前の支払いを求められた場合は注意してください。
- 保証金
- 信用確認料
- 審査手数料
- 事務手数料
- 融資実行手数料
「支払えば必ず融資できる」「信用確認のために先に振り込んでほしい」などと要求された場合は、その場で支払わず、業者の登録状況や請求内容を確認しましょう。
⑦契約書を交付し、内容を明確に説明しているか
闇金かどうかを見分ける方法の7つ目は、契約内容を記載した書面が交付され、金利や返済条件について明確な説明があるか確認することです。
貸金業法では、貸金業者が貸付契約を締結した際に、契約内容を明らかにする書面を交付することを義務付けています。
貸金業者は、貸付けに係る契約を締結したときは、遅滞なく、当該契約の内容を明らかにする書面を当該契約の相手方に交付しなければならない。
引用:e-Gov法令検索「貸金業法 第17条」
そのため、契約時には少なくとも以下のような条件が明確になっているか確認しましょう。
- 借入金額
- 金利
- 返済方法
- 返済期間・返済回数
- 遅延損害金などの条件
金利や返済総額を曖昧にしたまま契約を急がせたり、契約内容を確認できる書面を渡さなかったりする業者には注意が必要です。
なお、現在は一定の条件を満たせば契約内容を電子データで交付することも認められています。
つまり、紙の契約書がないことだけで判断するのではなく、契約条件を後から確認できる形で受け取っているかを見ることが大切です。
闇金かどうかを自分で調べる方法
闇金かどうかは、金融庁の「登録貸金業者情報検索サービス」を使えば、自分でもある程度確認できます。
登録貸金業者情報検索サービスを使って闇金かどうかを調べる場合は、以下の3ステップで確認しましょう。
- 金融庁の「登録貸金業者情報検索サービス」にアクセスする
- 業者名・登録番号・電話番号などを入力して検索する
- 検索結果と業者の会社情報が一致しているか確認する
ここからは、それぞれの手順や使い方を詳しく解説します。
①金融庁の「登録貸金業者情報検索サービス」にアクセスする
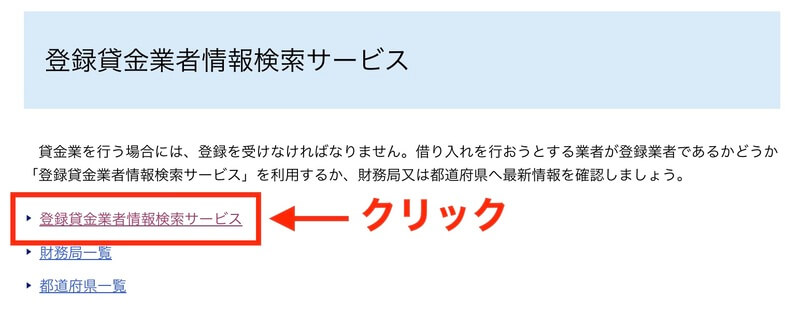
まずは、金融庁の「登録貸金業者情報検索サービス」の案内ページにアクセスします。
ページ内に「登録貸金業者情報検索サービス」というリンクがあるので、そこをクリックして検索画面へ進みます。
このサービスでは、国や都道府県に登録されている貸金業者の情報を確認できます。
借り入れを検討している業者が正規の登録業者かどうかを調べる際は、まずこのページから検索を始めましょう。
②業者名・登録番号・電話番号などを入力して検索する
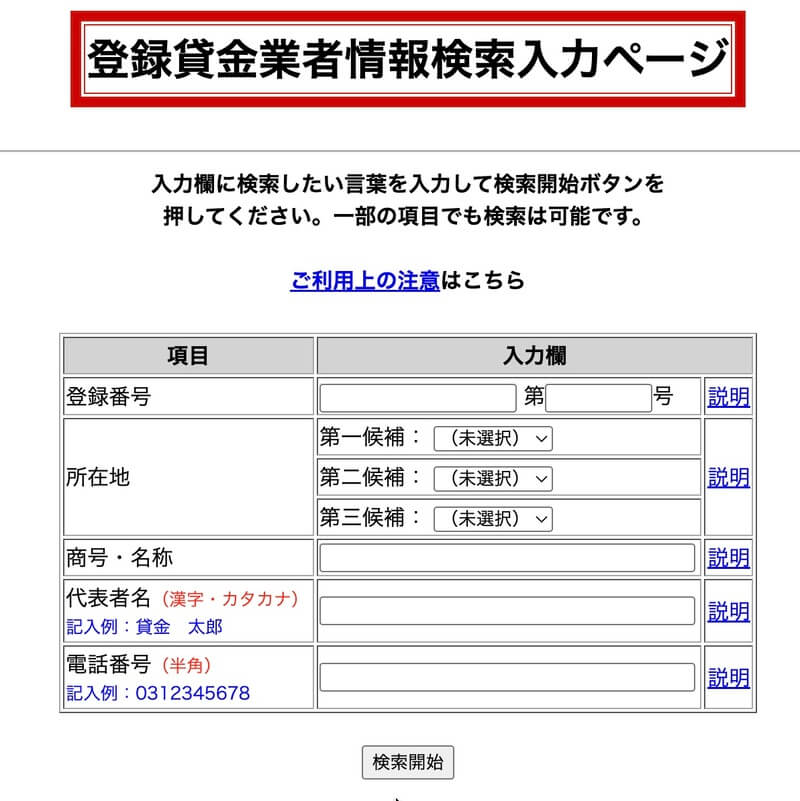
検索画面を開いたら、調べたい貸金業者の情報を入力します。
主に以下の項目から検索できます。
- 登録番号
- 所在地
- 商号・名称
- 代表者名
- 電話番号
なお、すべてを入力する必要はなく、わかる項目だけでも検索できます。
ただし、入力方法には注意が必要です。
- 登録番号:「(1)」など左側は全角、番号部分は半角数字で入力する
- 所在地:登録先ではなく、本店(主たる営業所)の都道府県を選ぶ
- 代表者名:姓と名の間を全角スペースで区切る
- 電話番号:ハイフンを入れず、半角数字のみで入力する
検索結果が出ない場合は、上記の注意事項を確認してみてください。
入力項目を減らして再検索することも可能なので、なかなか見つからない場合は入力項目を減らして再度試してみましょう。
③検索結果と業者の会社情報が一致しているか確認する
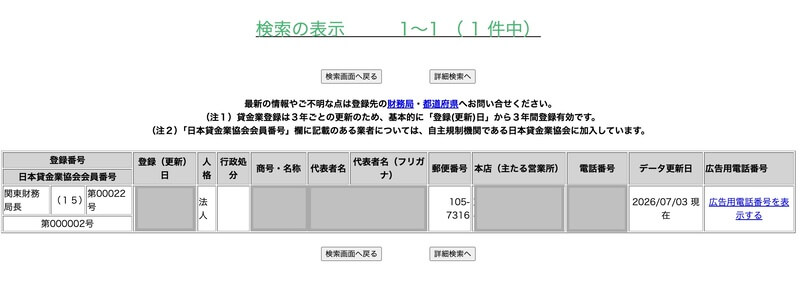
上記画像のような検索結果が表示されたら、登録されている情報と、利用しようとしている業者のWebサイトや広告に記載された情報を照らし合わせます。
情報を照らし合わせる際は、以下のチェックポイントを参考にしてください。
- 検索結果の会社名と、業者が名乗っている会社名が同じか
- 登録番号と所在地が一致しているか
- 検索結果の電話番号と、Webサイトや広告の電話番号が一致しているか
なお、特に注意したいのが、実在する正規業者の登録番号を無断で使用する「なりすまし」です。
たとえば、「会社名と登録番号は一致しているのに、検索結果では電話番号が03-XXXX-XXXX、実際に融資を勧誘してきた番号は090-XXXX-XXXX」という場合は、別の業者が正規業者を装っている可能性があります。
そのため、検索結果に会社が表示されたかだけで判断せず、検索結果と実際の連絡先まで一致していることを確認するのがポイントです。
闇金から借りてしまった場合の対処法3つ
闇金から借りてしまった場合は、焦って返済を続けたり、別の業者から追加で借りたりせず、まず被害を広げないことが大切です。
闇金に対処する際は、以下の3点を意識してください。
- 闇金への返済や追加借入をストップする
- LINE・SMS・振込明細などの証拠を残しておく
- できるだけ早く弁護士・司法書士や警察へ相談する
ここからは、それぞれの対処法を詳しく解説します。
①まずは闇金への返済や追加借入をストップする
闇金からお金を借りてしまった場合、最も大事なのが、相手に言われるまま返済を続けたり、返済資金を作るために追加で借りたりしないことです。
闇金は短期間で高額な利息を請求することが多く、返済しても元金がなかなか減らず、追い打ちをかけるようにさらなる支払いを求めてきます。
たとえば、3万円を借りたあとに「利息として1万円」「延滞したので追加で1万円」と次々に請求されるのが典型例です。
その支払いのために別の金融機関からお金を借りてしまうと、借入先が増えて状況が一気に悪化します。
まずは被害をこれ以上広げないことを優先し、追加の支払いや借入れを止めたうえで、専門家に相談できる状態を作ることが重要です。
②LINE・SMS・振込明細などの証拠を残しておく
闇金から連絡を受けている場合は、相手とのやり取りや支払いの記録をできるだけ残しておきましょう。
あとから弁護士や司法書士・警察へ相談する際に、いつ・誰と・どのようなやり取りをしたのかを確認できる資料があると、状況を説明しやすくなります。
特に残しておきたいのは以下のような証拠です。
- LINE・SMS・メールのやり取り
- 相手の電話番号や着信履歴
- 銀行の振込明細や入出金履歴
- 指定された振込先口座の情報
- 契約書や借用書
- 脅迫的なメッセージや通話録音
- 業者のWebサイトやSNS投稿のスクリーンショット
たとえば、LINEで「今日中に払わなければ家族へ連絡する」と送られてきた場合は、その画面をスクリーンショットで保存しておくと証拠になります。
相手をブロックしたり、トーク履歴を削除したりする前に、必要な情報を保存しておくことが大切です。
③できるだけ早く弁護士・司法書士や警察へ相談する
闇金とのやり取りを自分だけで続けるのは危険なので、できるだけ早く弁護士・司法書士や警察へ相談しましょう。
なお、それぞれ対応できる内容が異なるため、被害状況に応じて相談先を選ぶことが大切です。
| 相談先 | 主な対応内容 | 向いているケース |
|---|---|---|
| 弁護士 | 闇金との交渉、取り立てへの対応、訴訟など幅広い法的対応を依頼できる | 被害額が大きい場合や、法的対応までまとめて任せたい場合 |
| 司法書士 | 認定司法書士であれば、原則として紛争の目的の価額が140万円以下の案件について交渉などを行える | 140万円以下のトラブルで、闇金対応に詳しい司法書士へ相談したい場合 |
| 警察 | 脅迫・暴力・嫌がらせなど、犯罪行為が疑われる被害について相談できる | 「家に行く」「家族に危害を加える」など、身の危険を感じる場合 |
たとえば、「今日中に払わなければ家族や勤務先に連絡する」と脅されている場合は、弁護士や司法書士への相談だけでなく、警察への相談も検討すべきです。
一方で、闇金との連絡や返済交渉そのものを止めたい場合は、闇金対応に詳しい弁護士や司法書士へ依頼する方が適しています。
被害が小さいうちに相談するほど対応しやすくなるため、「もう少し様子を見よう」と放置せず、早めに第三者へ相談することが重要です。
【一覧表】闇金を見分けられず被害に遭った際の相談先
「闇金被害の相談をしたいけど、どこに相談すればよいかわからない」
という方のために、闇金被害を相談できる無料の相談先を一覧表にまとめました。
| 相談先 | 相談できる内容 | おすすめな人 | 詳細 |
|---|---|---|---|
| 弁護士 | 闇金との交渉、取り立てへの対応、訴訟など幅広い法的対応 | 闇金とのやり取りを専門家に任せ、根本的な解決を目指したい人 | リンク |
| 認定司法書士 | 原則として紛争の目的の価額が140万円以下の範囲で、闇金との交渉などに対応 | 140万円以下のトラブルについて、闇金対応に詳しい司法書士へ相談したい人 | リンク |
| 警察/警察相談専用電話「#9110」 | 脅迫・暴力・嫌がらせなど、犯罪行為が疑われる被害の相談 | 身の危険を感じている人や、家族・勤務先まで被害が及んでいる人 | リンク |
| 消費生活センター/消費者ホットライン「188」 | 闇金を含む消費者トラブルについて相談でき、最寄りの消費生活センターなどへ案内してもらえる | どこへ相談すればよいかわからない人 | リンク |
| 日本貸金業協会「貸金業相談・紛争解決センター」 | ヤミ金融、貸金業者との契約、返済、多重債務など貸金業に関する相談 | 借入先や貸金業者とのトラブルについて専門窓口へ相談したい人 | リンク |
| 金融庁「金融サービス利用者相談室」 | 貸金業を含む金融サービスに関する質問・相談・情報提供 | 業者の対応や金融サービスについて公的機関へ相談したい人 | リンク |
| 各地域の財務局・財務支局 | 貸金業や多重債務に関する相談 | 地域の公的な相談窓口を利用したい人 | リンク |
| 法テラス(日本司法支援センター) | 法的トラブルの相談先案内や、条件を満たす場合の無料法律相談・費用立替 | 弁護士費用が心配な人や、相談先を探している人 | リンク |
| 日本弁護士連合会/各地の弁護士会 | 法律相談窓口や地域の弁護士を探す際に利用できる | 闇金問題を相談できる弁護士を探している人 | リンク |
| 日本司法書士会連合会/各地の司法書士会 | 司法書士による法律相談窓口を探せる | 闇金対応について司法書士へ相談したい人 | リンク |
| 日本クレジットカウンセリング協会 | 多重債務や家計について無料相談を受けられ、条件により任意整理の支援も行う | 闇金以外にも複数の借金を抱え、家計全体を立て直したい人 | リンク |
| 自治体の多重債務相談窓口 | 借金・多重債務について相談し、必要に応じて専門機関の案内を受けられる | 住んでいる地域の公的窓口で相談したい人 | リンク |
| 生活困窮者自立相談支援機関 | 家計、住居、仕事、生活費など生活全般の立て直しについて相談できる | 借金だけでなく生活そのものが苦しくなっている人 | リンク |
| 振込先の金融機関 | 闇金へ振り込んだ口座について相談し、口座凍結や被害回復につながる可能性がある | 闇金の銀行口座へすでにお金を振り込んでしまった人 | リンク |
闇金との交渉そのものを任せたい場合は、闇金対応の実績がある弁護士や認定司法書士への相談が有力です。
一方、「家に押しかける」「家族や勤務先に危害を加える」などの脅迫を受けている場合は、弁護士・司法書士への相談だけでなく、警察や「#9110」にも早めに相談してください。
また、闇金へ銀行振込をしてしまった場合は、振込先の金融機関にも速やかに連絡しましょう。
口座に資金が残っているなど一定の条件を満たせば、口座凍結や被害回復につながる可能性があります。
闇金トラブルに遭った際に頼れる弁護士・司法書士5選
闇金トラブルに遭った際に頼れるおすすめの弁護士・司法書士は以下の5つの事務所です。
以降では、それぞれの事務所の特徴や実績、料金体系などを紹介するので、闇金被害で悩んでいる方はぜひ参考にしてください!
1.ウイズユー司法書士事務所
| 無料相談の可否 | あり/何度でも無料相談可能 |
|---|---|
| 闇金対応の費用 | 相談料:無料 着手金:なし 依頼費用:闇金1社55,000円(税込)~ |
| 対応地域 | 全国対応/オンライン対応可能 |
| 受付時間 | 電話:24時間受付 メール:24時間受付 |
| 相談形式 | 電話/メール/LINE/オンライン |
| 割引制度やキャンペーンの有無 | 複数社依頼の割引あり/分割払い・後払い対応/具体的な割引額は要相談 |
| 実績 | 闇金対応歴19年/違法業者の相談実績80,000件以上/解決実績30,000件以上 |
| 所在地 | 〒530-0044 大阪府大阪市北区東天満2-9-1 若杉センタービル本館7階 |
ウイズユー司法書士事務所は、闇金・違法金融の相談実績が8万件以上ある司法書士事務所です。
独自に蓄積した闇金のデータベースを活用し、ソフト闇金やSNS個人間融資、先払い買取など多様な手口に対応しているため、「借入先が闇金か分からない」という段階でも相談できます。
費用は闇金1社につき55,000円(税込)と相場並みですが、相談料は何度でも無料、着手金0円で、後払い・分割払いにも対応しています。
また、複数社をまとめて依頼すると割引が適用されるほか、同じ業者から再度連絡があった場合の対応にも追加料金がかかりません。
闇金かどうかの判断から専門家に任せたい方や、初期費用を抑えながら闇金問題を解決したい方におすすめできる事務所です。
\【全国対応】相談実績80,000件以上!/
ウイズユー司法書士事務所の口コミ
「自分がばかだったんですが闇金でお金を借りてしまったのを知人に相談をしたらこちらを紹介してもらって利用させていただきました。終始とても話しやすく、親切にご対応いただきました。専門的なこともわかりやすく説明していただいて助かりました。」
引用:Google口コミ
2.司法書士法人リエゾン
| 無料相談の可否 | あり/電話相談無料 |
|---|---|
| 闇金対応の費用 | 相談料:無料 着手金:なし 依頼費用:1社27,500円(税込)~/分割・後払いの場合55,000円(税込)/申込みのみ案件33,000円(税込) |
| 対応地域 | 全国対応 |
| 受付時間 | 電話:平日9:00〜21:00/日祝10:00〜18:00/土曜定休 メール:24時間受付 |
| 相談形式 | 電話/メール/来所(面談)/LINE |
| 割引制度やキャンペーンの有無 | 着手前の一括払いで1社27,500円(税込)/分割・後払い可 |
| 実績 | 代表司法書士が6,000件以上に対応 |
| 所在地 | 大阪府大阪市北区東天満2-9-4 千代田ビル東館10階1032号室 |
司法書士法人リエゾンは、闇金・違法金融への対応実績が6,000件以上ある司法書士事務所です。
実際に借りる前の申込み段階から対応できるため、怪しい業者へ個人情報を渡してしまった場合にも相談可能です。
料金は通常1社55,000円(税込)と相場並みですが、着手前の一括払いが可能なら50%OFFの27,500円(税込)まで下がります。
相談料・着手金は無料で、分割払い・後払いにも対応しているため、費用面の選択肢が多いのも特徴です。
闇金か判断できない業者への対応を早めに相談したい方や、費用を抑えられる支払い方法を選びたい方におすすめできる事務所です。
\全国対応・着手金分割払い可能!/
司法書士法人リエゾンの口コミ
「闇金からの電話が止まらなくて、夜も眠れない状態のときに相談しました。
最初の電話で状況を丁寧に聞いてくれて、「すぐ対応できます」と言われたとき、正直泣きそうになりました。
その日のうちに動いてくれて、しつこい電話がピタッと止んだときの安心感は忘れられません。
料金の説明もちゃんとしてくれて、無理のない支払い方法を提案してくれたのもありがたかったです。
もっと早く相談していればと思うくらい、信頼できる事務所でした!」
引用:Google口コミ
3.司法書士法人アストレックス
| 無料相談の可否 | あり/初回相談無料 |
|---|---|
| 闇金対応の費用 | 相談料:無料 着手金:なし 依頼費用:1社あたり 27,500円(税込) (※分割・後払いの場合1件55,000円(税込)) |
| 対応地域 | 全国対応/オンライン対応可 |
| 受付時間 | 電話:9:00〜21:00 メール:問い合わせフォームあり |
| 相談形式 | 電話/メール・問い合わせフォーム/オンライン |
| 割引制度やキャンペーンの有無 | スピードプランあり/費用全額を前払いすると1社55,000円→27,500円(税込)/分割払い可 |
| 実績 | 相談実績40,000件・解決実績9,500件 |
| 所在地 | 〒540-0012 大阪府大阪市中央区谷町2丁目4番5号 谷町センタービル10階 |
司法書士法人アストレックスは、闇金・違法金融に関して4万件の相談、1万件近い依頼実績がある司法書士事務所です。
LINE闇金やSNS個人間融資、先払い買取などにも対応し、過去の業者データをもとに相手の実態を確認できるため、正規業者か闇金か見分けられない場合でも相談できます。
闇金対応の費用は一括払い可能なら1社27,500円(税込)と、相場より安い料金水準です。
相談料・着手金は無料で、後払い・分割払いにも対応し、同一業者から再度連絡を受けた場合の再対応にも追加料金がかかりません。
そのため、業者の正体を自分では見極められず、費用を抑えながら早めに専門家へ判断を任せたい方におすすめできる事務所です。
\司法書士が闇金業者と即日交渉!/
司法書士法人アストレックスの口コミ
「まだ着手前ですが、相談だけでも親身になって聞いて頂き、契約する際の報酬金等も分割返済に応じて頂き、とても助かりました。
精神的に追い込まれ絶望的な状況だったので今回勇気を出して依頼したのは正解だと思います。
少し料金は高めですが、それに合った対応と、闇金に怯えて暮らす事になるなら、相談して毎月確りお支払いして安心を得た方が生活もしやすくなると思うので、正直妥当な金額だなとも思います。
受付の女性の方も対応が良く優しく話を聞いて頂けました。司法書士の先生も話しやすく頼れそうな感じの先生でした。
結果がどうであれ、少しでも安心出来る状況になれたのは助かりました。
今回の件何卒宜しく御願い致します。」
引用:Google口コミ
4.六本木総合法律事務所
| 無料相談の可否 | あり/電話・メール相談無料 |
|---|---|
| 闇金対応の費用 | 相談料:無料 着手金:なし 依頼費用:通常1社49,000円(税込)/2社以上依頼時は最初の1社29,000円(税込)/後払い・分割払い可 |
| 対応地域 | 全国対応 |
| 受付時間 | 電話:平日10:00〜18:00 メール:24時間受付 |
| 相談形式 | 電話/メール |
| 割引制度やキャンペーンの有無 | 2社以上依頼時は最初の1社29,000円(税込)/5件以上はさらに割引あり |
| 実績 | 多数の解決事例を掲載 |
| 所在地 | 〒106-0032 東京都港区六本木5-18-19 グランメール六本木ビル304 |
六本木総合法律事務所は、7社の闇金を同時に抱えた案件など、複数業者とのトラブルにも対応してきた法律事務所です。
弁護士が直接状況を確認してくれるので、利用先が闇金に該当するのか判断できない段階でも相談できます。
闇金対応は1社49,000円(税込)で、相場と比べると標準~やや安めです。
さらに2社以上なら1社目が29,000円(税込)となり、5社以上では追加の割引も受けられます。
相談料・着手金もかからず、分割払いにも対応しています。
そのため、複数の闇金や怪しい金融サービスを同時に利用してしまい、弁護士にまとめて交渉を任せながら依頼費用も抑えたい方におすすめできる事務所です。
\WEB限定で報酬額が最大半額 & 5件以上はさらに割引/
六本木総合法律事務所の口コミ
「闇金でご対応頂きました。
LINEと電話応対のみでのやり取りでしたが、分かりやすく説明して頂きました。
また、即日対応して頂き不明点はLINEで相談できたので申し込み後も安心でした。」
引用:Google口コミ
5.SAO司法書士法人
| 無料相談の可否 | あり/何度でも無料相談可能 |
|---|---|
| 闇金対応の費用 | 相談料:無料 着手金:0円~ 依頼費用:通常1社44,000円(税込)/WEB限定22,000円(税込)/分割・後払い可 |
| 対応地域 | 全国対応 |
| 受付時間 | 電話:平日10:00〜18:00 メール・LINE:24時間受付の案内あり |
| 相談形式 | 電話/メール/LINE/オンライン面談 |
| 割引制度やキャンペーンの有無 | WEB限定割引あり/着手金返金保証制度あり |
| 実績 | 月間400件以上の解決実績 |
| 所在地 | 〒151-0053 東京都渋谷区代々木1丁目32番15号 第三白倉ビル3階 |
SAO司法書士法人は、5万件を超える闇金問題を解決してきた豊富な経験を持つ司法書士法人です。
後払い現金化や先払い買取など、見た目は通常の商取引でも実態が違法金融となるケースまで扱うため、「借金ではないので闇金ではない」と判断してよいか迷う場合にも相談できます。
闇金対応の通常料金は1社44,000円(税込)と比較的利用しやすい水準で、キャンペーン期間中であれば22,000円(税込)です。
そのため、借金とは分かりにくい取引で督促や嫌がらせを受け、闇金に該当するかの判断から対応までまとめて任せたい方におすすめできる事務所です。
\今なら2社以上の依頼で1社目50%オフ!/
SAO司法書士法人の口コミ
「闇金の件でご相談させていただきました。
すぐ対応していただきその後嫌がらせもなく安心して生活できるようになりました。
お電話でも優しく対応してくださりとても助かりました。」
引用:Google口コミ
闇金の見分け方に関するよくある質問
ここでは最後に、闇金の見分け方に関するよくある質問をまとめました。
Q&A形式で回答していくので、今すぐに疑問を解決したい方はぜひ参考にしてください。
Q1.ソフト闇金ロックスからお金を借りるのは危険?
危険です。
ソフト闇金ロックスは、複数の司法書士事務所などから無登録で貸付けを行う違法業者として注意喚起されています。
「ソフト闇金」という名称でも安全な業者という意味ではなく、高額な利息や勤務先への取り立てなどに発展する可能性があるため、利用しないようにしましょう。
Q2.有名なソフト闇金業者の名前は?
過去・現在に闇金や自称ソフト闇金として注意喚起されたソフト闇金は以下の通りです。
- アイク
- アバロン
- アローズ
- キャッシングウルフ
- グリーンローン
- さくらキャッシュ
- ガッツ
- ポセイドン
- ソフト闇金ケーズ(K’s)
- ソフト闇金アーリー
- ソフト闇金まるきん
- ソフト闇金スターゴールド
- ラビットキャッシュ
- レイワ
ただし、闇金は名称やサイトURL、電話番号を頻繁に変更するため、この一覧に名前がないから安全とは限りません。
業者名だけで判断せず、貸金業登録の有無や金利、所在地、電話番号などもあわせて確認することが重要です。
Q3.金利が年20%以下なら絶対に闇金ではない?
いいえ。
利息制限法の上限金利は借入額によって異なり、10万円以上100万円未満は年18%、100万円以上は年15%です。
また、金利が上限以内でも、貸金業登録を受けずに継続して貸付けを行っている業者であれば問題になります。
そのため、「年20%以下=正規業者」とは判断できません。
Q4.闇金から借りたお金は返済しなくても法律的に問題ない?
著しく違法な高金利で貸し付ける闇金については、民法708条の不法原因給付などを根拠として、元本を含め返済義務が認められない場合があります。
最高裁でも、反倫理性の強い違法貸付について元本の返還を認めなかった判例があります。
ただし、個別の契約内容によって判断が異なるため、自分で返済を拒否して闇金と対立するのではなく、弁護士・司法書士へ相談しましょう。
Q5.闇金が最も嫌がることは?
闇金が特に嫌がるとされるのは、弁護士や司法書士などの法律専門家が介入することです。
専門家が介入すると、取り立てへの対応だけでなく、警察への相談や使用口座の凍結につながる可能性があるため、闇金側にとって営業継続のリスクが高まります。
自分で闇金を挑発したり対抗したりするのではなく、専門家や警察など第三者を介して対応するのが安全です。
闇金を見分けるには弁護士に相談するのが最も確実!
本記事では、闇金の見分け方を7つのチェックポイントに分けて解説しました。
闇金かどうかを判断する際は、貸金業登録番号や金利、会社情報、勧誘方法、契約内容などを複数の観点から確認することが重要です。
また、金融庁の「登録貸金業者情報検索サービス」を使えば、登録の有無や会社情報を自分で確認できます。
すでに闇金から借りてしまった場合は、返済や追加借入を続けるのではなく、証拠を残したうえで弁護士・司法書士や警察などへ早めに相談しましょう。
少しでも不審に感じる業者は安易に利用せず、契約前に十分確認することが被害を防ぐ第一歩です。